Droit du e-commerceE-facture et comptabilitéLivraison et retoursProtection des données et cookies19 min temps de lecture24 495 caractères3 681 mots
Vente transfrontalière Suisse–UE : TVA, douane et emballages
TVA pour vendre vers la Suisse (seuil CHF 100 000) ou vers l'UE (IOSS, plafond EUR 150), plus emballages, expédition et paiements par carte.
Vendre entre la Suisse et l'UE obéit à deux régimes différents selon le sens du colis. Une boutique de l'UE qui expédie vers la Suisse doit surveiller le seuil suisse de TVA pour la vente par correspondance. Une boutique suisse qui expédie vers l'UE est, du point de vue de la TVA, un vendeur d'un « pays tiers » : la Suisse ne fait pas partie du territoire TVA de l'UE, si bien que les mécanismes européens conçus pour le commerce intra-UE, comme le guichet unique ordinaire, ne s'appliquent pas à elle de la même façon.
Cet article traite les deux sens : ce qu'un vendeur étranger doit une fois franchi le seuil suisse de la vente par correspondance, ce qui attend un vendeur suisse qui expédie de petits colis vers l'UE dans le cadre du guichet unique à l'importation, et les obligations d'enregistrement des emballages qui s'appliquent à un vendeur suisse dans l'UE exactement comme à n'importe qui d'autre. Nous terminons par les taux de TVA suisses, les tarifs d'expédition et le coût réel des paiements par carte.
La base légale est la loi sur la TVA suisse (LTVA, RS 641.20) et son ordonnance (OTVA), ainsi que les règlements de l'UE cités là où ils s'appliquent au volet européen d'un envoi. Ceci est un résumé du droit, pas un conseil fiscal — faites vérifier votre cas précis par un conseiller fiscal suisse ou un agent en douane avant votre premier envoi transfrontalier.
Vendre vers la Suisse : le seuil de CHF 100 000 pour la vente par correspondance
Une boutique en ligne étrangère qui expédie de petits colis vers la Suisse se trouve, par défaut, hors du champ de la TVA suisse — jusqu'à ce qu'elle franchisse un chiffre d'affaires précis.
Selon l'art. 7, al. 3, let. b, LTVA et l'art. 4a OTVA, si une entreprise de vente par correspondance, suisse ou étrangère, réalise au moins CHF 100 000 de chiffre d'affaires annuel issu de petits envois, ses livraisons sont réputées des livraisons sur le territoire suisse, imposables en Suisse, et elle doit s'inscrire au registre suisse des assujettis à la TVA. L'inscription s'applique à partir du mois suivant le franchissement du seuil — un mécanisme différent de la règle européenne « à partir de la transaction qui a fait franchir le seuil », à noter si vous avez l'habitude de la règle de l'UE.
En dessous de ce seuil, de petits colis individuels peuvent rester totalement exonérés de l'impôt sur les importations. L'art. 1, let. d, RS 641.204 exonère les marchandises de l'impôt sur les importations lorsque « le montant de l'impôt par décision de taxation » ne dépasse pas CHF 5 — en pratique, une franchise pour les petits envois de faible valeur, proche dans l'esprit du plafond de l'IOSS européen, sans lien numérique avec lui.
Depuis le 1er janvier 2025, en vertu du nouvel art. 20a LTVA, une plateforme qui facilite une vente vers la Suisse peut elle-même être réputée fournisseuse pour la TVA à l'égard de l'acheteur — ce qui signifie que c'est la plateforme, et non le vendeur individuel qui y figure, qui porte l'obligation de TVA sur cette vente. Si vous vendez vers la Suisse via une marketplace plutôt que via votre propre boutique, vérifiez si la plateforme gère déjà cela pour vous.
Vendre vers l'UE : la Suisse est un pays tiers
Dans l'autre sens, la Suisse se trouve entièrement hors du système de TVA de l'UE — ce qui signifie que le guichet unique ordinaire de l'UE (régime de l'Union), conçu pour des vendeurs établis dans l'UE, n'est pas l'outil naturel pour une boutique suisse. Le mécanisme directement pertinent est le guichet unique à l'importation de l'UE (IOSS) : il couvre les marchandises importées depuis l'extérieur de l'UE et expédiées à des consommateurs de l'UE dans des envois « dont la valeur intrinsèque ne dépasse pas… l'équivalent de 150 EUR », hors produits soumis à accise.
Au-delà de ce plafond de EUR 150, un envoi de Suisse vers l'UE suit les procédures d'importation ordinaires de l'UE — déclaration en douane et TVA à l'importation à la frontière, pour simplifier. Nous n'avons trouvé, en préparant cet article, aucune répartition sourcée et confirmée des taux de droits exacts ni des mécanismes précis de déclaration en douane pour les envois Suisse–UE — nous ne donnons donc aucun chiffre ici ; vérifiez le tarif et la procédure applicables avec un agent en douane ou un transitaire avant de fixer un prix pour une offre transfrontalière au-delà de ce seuil. De même, le parcours exact d'enregistrement d'une entreprise suisse souhaitant utiliser l'IOSS elle-même — si elle a besoin d'un intermédiaire établi dans l'UE, et via quel État membre — n'a pas été confirmé dans les sources consultées pour cet article. Considérez cela comme un point à approfondir avec un conseiller TVA connaissant les deux systèmes, pas comme une procédure établie.
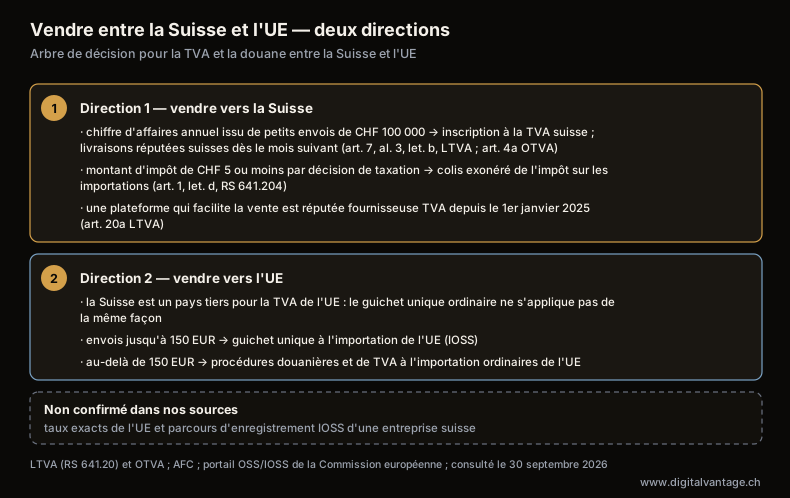
Vendre entre la Suisse et l'UE — deux directions
Loi sur la TVA suisse (LTVA, RS 641.20) et ordonnance (OTVA) ; AFC ; portail OSS/IOSS de la Commission européenne ; consulté le 30 septembre 2026
Description du graphique
Arbre de décision pour la TVA et la douane entre la Suisse et l'UE. Direction 1, vendre vers la Suisse : dès que le chiffre d'affaires annuel d'un vendeur suisse ou étranger issu de petits envois atteint CHF 100 000, il doit s'inscrire à la TVA suisse, ses livraisons étant réputées suisses à partir du mois suivant le franchissement du seuil (art. 7, al. 3, let. b, LTVA ; art. 4a OTVA) ; les colis dont le montant d'impôt est de CHF 5 ou moins par décision de taxation restent exonérés de l'impôt sur les importations (art. 1, let. d, RS 641.204) ; une plateforme qui facilite la vente est réputée fournisseuse TVA depuis le 1er janvier 2025 (art. 20a LTVA). Direction 2, vendre vers l'UE : la Suisse est un pays tiers pour la TVA de l'UE, donc le guichet unique ordinaire de l'UE ne s'applique pas de la même façon ; les envois jusqu'à 150 EUR peuvent utiliser le guichet unique à l'importation de l'UE (IOSS) ; au-delà de ce plafond, les procédures douanières et de TVA à l'importation ordinaires de l'UE s'appliquent, les taux exacts et le parcours d'enregistrement IOSS d'une entreprise suisse étant signalés comme non confirmés dans les sources utilisées pour cet article.
L'enregistrement des emballages s'applique aussi à un vendeur suisse
C'est le seul domaine où l'obligation ne dépend pas de votre lieu d'établissement en tant que vendeur — seulement de l'endroit où l'emballage atteint pour la première fois un consommateur. Le nouveau règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages (PPWR), applicable à partir du 12 août 2026, définit un « producteur » comme incluant une entité qui met pour la première fois un emballage ou un produit emballé à la disposition d'utilisateurs finaux dans un État membre, « quelle que soit la technique de vente utilisée, y compris au moyen de contrats à distance » (art. 3, § 1, point 15, let. c et d). Une boutique suisse qui expédie directement à un consommateur allemand ou français entre exactement dans cette définition.
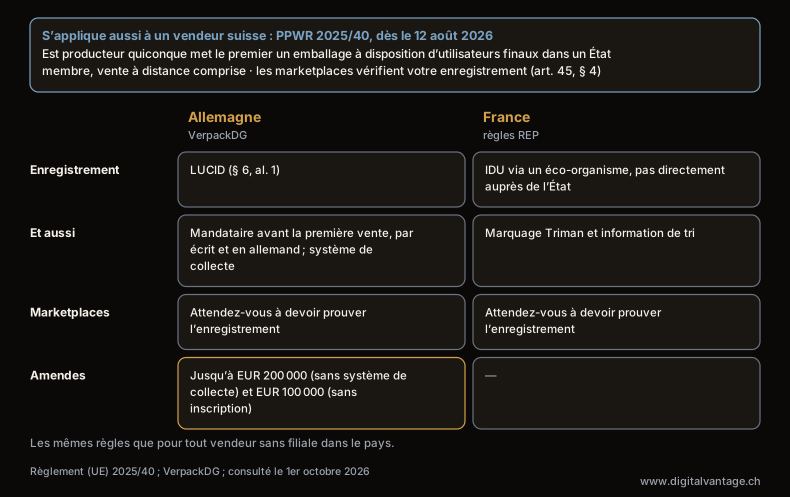
Emballages pour un vendeur suisse : Allemagne et France
Règlement (UE) 2025/40 ; VerpackDG ; consulté le 1er octobre 2026
Description du graphique
Tableau des obligations d’emballage pour une boutique suisse qui expédie dans l’UE. Le cadre PPWR dès le 12 août 2026 : est producteur quiconque met le premier un emballage à disposition d’utilisateurs finaux dans un État membre, vente à distance comprise ; les marketplaces vérifient l’enregistrement du vendeur (art. 45, § 4). Allemagne : inscription auprès de LUCID (§ 6, al. 1) ; un mandataire avant la première vente, par écrit et en allemand ; participation à un système de collecte ; amendes jusqu’à EUR 200 000 pour défaut de participation à un système de collecte et EUR 100 000 pour défaut d’inscription. France : un IDU obtenu via un éco-organisme, pas directement auprès de l’État ; le marquage Triman et l’information de tri. Dans les deux pays, une marketplace peut demander une preuve d’enregistrement. Mêmes règles que pour tout vendeur sans filiale dans le pays.
En Allemagne en particulier, la Verpackungsrecht-Durchführungsgesetz (VerpackDG), qui a remplacé la VerpackG le 12 août 2026, impose à un producteur sans établissement en Allemagne de désigner un mandataire pour la responsabilité élargie du producteur avant sa première vente, par écrit et en allemand (§ 5, al. 2 et 4) — cela s'applique à un vendeur suisse exactement comme à tout autre vendeur sans filiale allemande. L'inscription auprès de LUCID (§ 6, al. 1) et la participation à un système de collecte pour les emballages parvenant aux ménages privés (§ 7, al. 1) suivent ensuite, avec des amendes allant jusqu'à EUR 200 000 pour défaut de participation à un système de collecte et EUR 100 000 pour défaut d'inscription (§ 66, al. 3).
En France, le marquage Triman, l'information de tri et un identifiant unique de producteur (IDU) obtenu via un éco-organisme (et non directement auprès de l'État) s'appliquent de la même façon — une boutique suisse qui expédie vers la France a besoin d'un IDU, comme tout autre vendeur étranger.
Si vous vendez via une marketplace de l'UE en plus de, ou à la place de, votre propre boutique suisse, notez que le PPWR (art. 45, § 4) et les régimes allemand et français incitent les plateformes à vérifier le statut d'enregistrement des emballages d'un vendeur avant de le laisser vendre — attendez-vous donc à devoir fournir une preuve.
La TVA suisse, pour le volet suisse d'une vente
L'art. 25 LTVA fixe le taux normal suisse de TVA à 8,1 % et un taux réduit de 2,6 %, tous deux en vigueur depuis le 1er janvier 2024. Cela s'applique aux ventes sur le marché suisse et aux ventes par correspondance étrangères une fois le seuil de CHF 100 000 ci-dessus franchi ; cela n'a aucune incidence sur ce qu'un vendeur suisse facture à un client de l'UE : ce sont alors les règles de TVA de l'UE (et, sous EUR 150, l'IOSS) qui s'appliquent.
La taille du marché de chaque côté
Handelsverband.swiss, avec NIQ/GfK et La Poste Suisse (« Onlinehandelsmarkt Schweiz 2025 ») : les consommateurs suisses ont acheté pour 15,8 milliards de francs de marchandises en ligne en 2025, contre 14,9 milliards en 2024 — une hausse de 6 %. Fait notable, les achats à l'étranger ont progressé plus vite (+8 %) que les achats nationaux (+6 %), après +18 % en 2024, Digitec Galaxus étant désigné comme le grand gagnant de l'année.
Du côté des consommateurs, la série isoc_ec_ib20 d'Eurostat, utilisant des données suisses de l'OFS, montre que 85,5 % des personnes résidant en Suisse âgées de 16 à 74 ans ont acheté en ligne au cours des 12 derniers mois en 2025, contre 83,4 % en 2023, et ce chiffre atteint 86,26 % parmi les internautes — nettement au-dessus de l'équivalent pour l'UE27 (73,56 %, même série, 2025). Il n'existe pas de répartition suisse équivalente de la part de ces achats qui franchit la frontière vers ou depuis l'UE spécifiquement ; la répartition national/étranger de Handelsverband ci-dessus est le chiffre confirmé le plus proche.
Expédition et paiements
Expédition
Les tarifs professionnels de La Poste Suisse, valables dès le 1er janvier 2026, sont TVA incluse. Pour les colis nationaux, PostPac Priority/Economy va de CHF 10,50 / CHF 9 jusqu'à 2 kg à CHF 22,50 / CHF 21 jusqu'à 30 kg, les colis encombrants étant à CHF 32,50 / CHF 31 ; une remise sur chiffre d'affaires s'applique à partir de 2 % dès CHF 500 de chiffre d'affaires mensuel (hors TVA), jusqu'à 8 % à CHF 2 000. Ce sont des tarifs nationaux — nous n'avons pas trouvé, en préparant cet article, de tarif publié et sourcé de La Poste Suisse spécifiquement pour les colis transfrontaliers Suisse–UE ; aucun prix transfrontalier n'est donc donné ici — vérifiez les tarifs internationaux actuels directement avec La Poste Suisse ou un transitaire avant de fixer une option d'expédition transfrontalière.
Paiements
Taux en CHF actuels (consultés le 30 septembre 2026) :
- Stripe Suisse (tarifs) : une carte suisse coûte 2,9 % + CHF 0,30 ; les cartes internationales 3,25 % + CHF 0,30, plus 2 % pour la conversion de devise. TWINT coûte 1,9 % + CHF 0,30 via les moyens de paiement locaux de Stripe.
- Shopify Payments Suisse : sur le plan Basic, les cartes en ligne standard coûtent 2,95 % + CHF 0,30 ; TWINT est nettement moins cher, à 1,75 % + CHF 0,30 sur le même plan.
- PostFinance Checkout : le palier « All-in-One », destiné à un chiffre d'affaires jusqu'à CHF 200 000, coûte CHF 199 à l'inscription plus CHF 14,90/mois, avec des transactions à « 2,5 %, au minimum CHF 0,20 ». Au-delà de CHF 200 000 de chiffre d'affaires, le palier « E-Com Bundle » descend à CHF 19,90/mois, avec PostFinance Pay et TWINT à 1,3 %, Visa/Mastercard à 1,55 % (chacun au minimum CHF 0,20), plus des frais PSP de CHF 0,18 par transaction.
Calcul illustratif (tarifs Stripe Suisse) : une commande de CHF 400 payée par une carte suisse coûte 2,9 % × CHF 400 + CHF 0,30 = CHF 11,90. La même commande payée par une carte internationale nécessitant une conversion de devise coûte 3,25 % × CHF 400 + CHF 0,30 = CHF 13,30, plus 2 % × CHF 400 = CHF 8,00 — CHF 21,30 au total, presque le double. Si vous vendez vers l'UE et encaissez en EUR, cette étape de conversion de devise s'applique à chaque paiement transfrontalier, pas seulement de manière occasionnelle.
Les tarifs actuels pour tous les moyens de paiement, y compris TWINT et PostFinance en détail, sont comparés dans notre article sur les frais de passerelle de paiement, et les moyens de paiement et leurs risques dans notre article sur les moyens de paiement en ligne.
Liste de contrôle avant de vendre de part et d'autre de la frontière Suisse–UE
- Vente vers la Suisse : suivez votre chiffre d'affaires issu de petits envois par rapport au seuil de CHF 100 000 de la vente par correspondance ; inscrivez-vous à la TVA suisse à partir du mois suivant son franchissement (art. 7, al. 3, let. b, LTVA).
- Vente vers l'UE : pour les envois jusqu'à EUR 150, envisagez l'IOSS ; au-delà, discutez avec un agent en douane des droits et de la procédure de TVA à l'importation avant de vous engager sur un prix.
- Enregistrez vos emballages partout où vous expédiez directement à des consommateurs de l'UE — LUCID et un mandataire en Allemagne, un IDU via un éco-organisme en France — même si vous êtes une entreprise suisse.
- Vérifiez si votre marketplace gère déjà la TVA suisse au titre de la règle de taxation des plateformes (art. 20a LTVA) si vous vendez vers la Suisse par son intermédiaire.
- Intégrez l'étape de conversion de devise dans le coût de chaque paiement par carte transfrontalier, pas seulement les frais de traitement.
- Confirmez les tarifs d'expédition transfrontaliers actuels directement avec votre transporteur — nous avons trouvé des chiffres publiés fiables pour les tarifs nationaux de La Poste Suisse, pas pour les colis transfrontaliers Suisse–UE.
Pour l'intégration aux marketplaces suisses spécifiquement, voir notre article sur l'intégration marketplace. Les retours et réclamations — un sujet différent de la TVA, puisque la Suisse n'a aucun droit de rétractation légal — sont traités dans notre article sur le droit de rétractation en Suisse. Les autres sujets logistiques sont traités dans notre article logistique : transporteurs et points de retrait et notre vue d'ensemble paiements et logistique ; le coût global d'une boutique est traité dans combien coûte une boutique en ligne, et vous pouvez saisir vos propres chiffres dans notre calculateur TCO e-commerce.
Sources
Loi sur la TVA suisse (LTVA, RS 641.20)
AFC — TVA, commerce par correspondance et taxation des plateformes
AFC — inscription à la TVA pour les exploitants de plateformes
RS 641.204 — franchise pour l'impôt sur les importations, art. 1, let. d
Règlement (UE) 2025/40 — règlement relatif aux emballages et aux déchets d'emballages (PPWR)
Verpackungsrecht-Durchführungsgesetz (VerpackDG)
Commission européenne — portail guichet unique (OSS) et guichet unique à l'importation (IOSS)
Handelsverband.swiss, avec NIQ/GfK et La Poste Suisse — Onlinehandelsmarkt Schweiz 2025
La Poste Suisse — tarifs professionnels, valables dès le 1er janvier 2026
FAQ
Questions fréquentes sur la vente entre la Suisse et l'UE
Dès que son chiffre d'affaires annuel issu de petits envois expédiés vers la Suisse atteint CHF 100 000 (art. 7, al. 3, let. b, LTVA ; art. 4a OTVA). L'inscription, et l'imposition de ses livraisons comme livraisons suisses, s'applique à partir du mois suivant le franchissement du seuil.
Oui. Les marchandises sont exonérées de l'impôt sur les importations lorsque le montant de l'impôt par décision de taxation ne dépasse pas CHF 5 (art. 1, let. d, RS 641.204) — en pratique, une franchise pour les petits envois de faible valeur.
La Suisse est un pays tiers pour la TVA de l'UE, donc le guichet unique ordinaire de l'UE, conçu pour des vendeurs établis dans l'UE, n'est pas le mécanisme naturel. Le guichet unique à l'importation de l'UE (IOSS) est directement pertinent pour les envois jusqu'à EUR 150. Au-delà de ce plafond, et pour le parcours exact d'enregistrement qu'une entreprise suisse utiliserait pour l'IOSS lui-même, vérifiez avec un conseiller TVA — cela n'a pas été pleinement confirmé dans les sources utilisées pour cet article.
Oui, s'il expédie directement à des consommateurs là-bas. Le PPWR de l'UE définit un producteur comme incluant quiconque met un emballage à la disposition d'utilisateurs finaux dans un État membre pour la première fois, quelle que soit la technique de vente, y compris les contrats à distance — et la VerpackDG allemande ainsi que le système IDU français s'appliquent à un vendeur étranger sans filiale locale exactement comme à n'importe quel autre vendeur.
Oui, depuis le 1er janvier 2025. Selon l'art. 20a LTVA, l'exploitant d'une plateforme qui facilite une vente vers la Suisse peut être réputé fournisseur pour la TVA à l'égard de l'acheteur, ce qui déplace cette obligation du vendeur individuel vers la plateforme dans de nombreux cas.
Vous vendez entre la Suisse et l'UE ?
Nous vous aidons à mettre en ordre la TVA, l'enregistrement des emballages, les paiements et l'expédition des deux côtés de la frontière — avant de vous engager sur un prix.
Articles connexes
- Paiements et logistique en e-commerce : ce que coûte vraiment le traitement d’une commande
Paiements et logistique en e-commerce en Suisse : TWINT, frais carte, tarifs colis de La Poste Suisse et retours selon le Code des obligations, avec un exemple chiffré.
- 1.Droit de rétractation en Suisse : ce qui s'applique vraiment aux achats en ligne
La Suisse n'a pas de droit de rétractation légal en ligne. À la place : retour volontaire, garantie de deux ans du Code des obligations, obligations de la LCD.
- 2.Livraison e-commerce en Suisse — tarifs Poste Suisse et poids volumétrique
Le tarif de la Poste Suisse dès le 1er janvier 2026, le poids volumétrique et My Post 24 : ce qui détermine le coût de la livraison e-commerce en Suisse.
- 3.Frais de passerelle de paiement pour une boutique en ligne suisse — Stripe, PostFinance et Shopify Payments
Frais de passerelle de paiement en Suisse : tarifs Stripe, PostFinance et Shopify Payments, et pourquoi TWINT coûte moins cher qu'une carte.
- 4.Moyens de paiement en ligne pour une boutique suisse — TWINT, cartes, PostFinance et QR-facture
Moyens de paiement en ligne en Suisse : tarifs TWINT et carte, Apple Pay et Google Pay, la QR-facture, et le paiement différé sans tarifs commerçants publics.
- 5.Vendre sur Galaxus et Ricardo — commissions et intégration marketplace
La commission de réussite de Ricardo (8 à 12 %, plafonnée à CHF 290), les modèles Galaxus, et l'intégration marketplace pour une boutique suisse.
- 1.