Créer une entrepriseDroit du e-commerceAllegro et marketplacesCréer une boutique en ligne13 min temps de lecture16 602 caractères2 453 mots
Vendre en ligne en Suisse — statut juridique, droit de la consommation et canaux
Vente en ligne en Suisse : seuil de 100 000 francs pour le registre du commerce et la TVA, pas de droit de rétractation légal, et où vendre.

Pour vendre en ligne en Suisse, deux décisions précèdent le choix d'une plateforme, d'un canal publicitaire ou d'un nom de boutique : faut-il inscrire votre entreprise, et où allez-vous réellement vendre ? Les règles ci-dessous sont des règles suisses, pas des règles européennes converties en francs — et sur le point qui compte le plus pour les clients, le renvoi de la marchandise, le droit suisse fonctionne autrement que le droit de l'UE, pas seulement avec d'autres chiffres.
La logistique, le service client, la conception du site et le marketing ont leurs propres articles dans cette rubrique, avec des liens là où ils sont utiles. Ici, vous tranchez la forme juridique et le canal de vente, parce que tout le reste en dépend.
Enregistrer une entreprise pour vendre en ligne en Suisse
Pour une personne physique qui vend pour son propre compte, le Code des obligations fixe un seuil clair. Art. 931, al. 1, CO : « Toute personne physique qui exploite une entreprise et qui, au cours du précédent exercice, a réalisé un chiffre d'affaires d'au moins 100 000 francs doit requérir l'inscription de son entreprise individuelle au registre du commerce au lieu de l'établissement. » Les membres des professions libérales et les agriculteurs qui n'exploitent pas une entreprise en la forme commerciale en sont libérés, et une entreprise individuelle sous le seuil peut s'inscrire volontairement (Code des obligations, Fedlex, état au 1er janvier 2026, consulté le 2 octobre 2026). Le critère porte sur l'exercice précédent : vous pouvez donc commencer à vendre en raison individuelle sans inscription au registre du commerce, puis vous inscrire lorsque votre chiffre d'affaires atteint 100 000 francs. Si vous créez une société (Sàrl ou SA), elle n'existe qu'avec son inscription, la question ne se pose donc pas. Les autorisations propres aux activités réglementées s'appliquent quel que soit le chiffre d'affaires.
Un second seuil, du même montant mais fondé sur une autre loi, concerne la TVA : selon la loi sur la TVA (LTVA art. 7 al. 3 let. b et OTVA art. 4a), une entreprise de vente par correspondance — suisse ou étrangère — qui réalise au moins 100 000 francs par an grâce à des petits envois est réputée effectuer des livraisons sur le territoire suisse, imposables en Suisse, et doit s'inscrire au registre de la TVA dès le mois suivant le franchissement du seuil (AFC, consulté le 2026-10-02). Il s'agit d'un déclencheur d'assujettissement à la TVA lié au chiffre d'affaires de la vente par correspondance sur de petits envois, pas de la règle du registre du commerce ci-dessus : les deux utilisent le même montant de 100 000 francs, mais répondent à des questions différentes, et franchir l'un ne signifie pas avoir franchi l'autre. Plus généralement, l'assujettissement à la TVA pour les prestations imposables en Suisse commence lui aussi à 100 000 francs de chiffre d'affaires annuel (LTVA art. 10) ; réglez la question avec votre fiduciaire ou l'AFC avant le lancement.
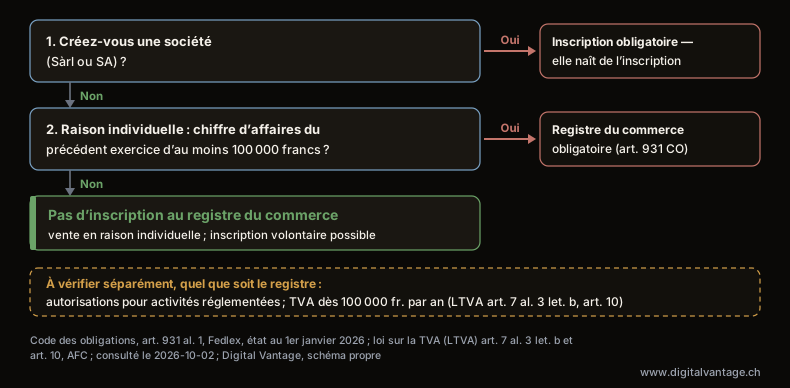
Faut-il inscrire votre entreprise pour vendre en ligne en Suisse ?
Code des obligations, art. 931 al. 1, Fedlex, état au 1er janvier 2026 ; loi sur la TVA (LTVA) art. 7 al. 3 let. b et art. 10, AFC ; consulté le 2026-10-02 ; Digital Vantage, schéma propre
Description du graphique
Arbre de décision en deux questions. 1 : créez-vous une société (Sàrl ou SA) ? Oui — l’inscription est obligatoire, car la société n’existe qu’une fois inscrite au registre du commerce. 2 : en raison individuelle, votre chiffre d’affaires du précédent exercice a-t-il atteint au moins 100 000 francs ? Oui — l’inscription au registre du commerce est obligatoire (art. 931, al. 1, CO). Non — pas d’inscription au registre du commerce ; vous pouvez vendre en raison individuelle et vous inscrire volontairement. En dessous : à vérifier séparément, quel que soit le registre — les autorisations des activités réglementées s’appliquent quel que soit le chiffre d’affaires, et l’assujettissement à la TVA commence lui aussi à 100 000 francs par an (LTVA art. 7 al. 3 let. b pour la vente par correspondance, art. 10 en général), une autre question avec le même montant.
Deux autres mécanismes de TVA comptent si vous expédiez des marchandises vers la Suisse ou vendez via une plateforme :
- Franchise d'importation. Les envois pour lesquels l'impôt sur les importations dû serait de 5 francs ou moins sont exonérés de tout impôt à l'importation (RS 641.204, art. 1 let. d).
- Imposition des plateformes. Depuis le 1er janvier 2025 (LTVA art. 20a), l'exploitant d'une plateforme est lui-même réputé être le fournisseur de la prestation envers l'acheteur, du point de vue de la TVA (AFC) — si vous vendez via une place de marché, une partie de la mécanique de TVA se déplace vers la plateforme plutôt que de reposer entièrement sur vous.
Les règles de protection du consommateur une fois que vous vendez en ligne en Suisse
C'est ici que le droit suisse diverge nettement de celui de l'UE, pas seulement sur les montants mais dans le mécanisme lui-même. La position officielle, énoncée par le portail PME piloté par le SECO, est sans ambiguïté : « En matière de commerce électronique, le droit suisse ne prévoit aucun délai de révocation ni autre droit de retour une fois la commande passée. » Le vendeur peut proposer un tel droit volontairement, mais n'y est légalement tenu en aucun cas (traduction libre de la page anglaise du portail PME, SECO, consultée le 2 octobre 2026).
Le Code des obligations (CO) prévoit bien un droit de révocation (art. 40a–40e, 14 jours pour les contrats de plus de 100 francs), mais il est limité à des situations de vente très précises — sur le lieu de travail du client, à son domicile, dans les transports publics, lors d'une excursion promotionnelle, ou « par téléphone ou par un moyen de communication verbale simultanée comparable ». Les boutiques en ligne ne sont explicitement pas couvertes. Le seul engagement volontaire de branche à connaître : le Code de déontologie de Handelsverband.swiss accorde à ses membres un engagement de retour de 14 jours — mais cela n'engage que ses membres, pas les vendeurs en général, et il s'agit d'une norme d'association professionnelle, pas d'une loi.
La garantie fonctionne toutefois différemment d'un « aucun retour possible ». Selon le CO art. 197, le vendeur est responsable des défauts, et l'art. 210 al. 1 fixe un délai de prescription de 2 ans à compter de la livraison. Les vendeurs peuvent exclure ou limiter la garantie dans leurs conditions (l'art. 199 l'autorise, sauf dissimulation frauduleuse du défaut par le vendeur), mais l'art. 210 al. 4 annule tout raccourcissement du délai de prescription en deçà de 2 ans (ou de 1 an pour les biens d'occasion) lorsque les biens sont destinés à l'usage personnel ou familial et que le vendeur agit à titre professionnel — il s'agit d'une limite au raccourcissement du délai, pas d'une interdiction d'exclure la garantie, et toute exclusion reste soumise au contrôle de la LCD, dont l'art. 8 interdit les clauses créant un « déséquilibre important et injustifié » au détriment du consommateur.
Si vous annoncez une réduction, l'ordonnance sur l'indication des prix (OIP, RS 942.211) s'applique : selon l'art. 16, dans sa teneur en vigueur depuis le 1er janvier 2025, vous ne pouvez indiquer un prix comparatif à côté du prix à payer effectivement que si vous l'avez réellement pratiqué soit immédiatement avant la baisse — il ne peut alors être indiqué que pendant la moitié de la période durant laquelle il a été pratiqué, deux mois au maximum —, soit pendant au moins 30 jours consécutifs.
Par ailleurs, la LCD art. 3 al. 1 let. s, en vigueur depuis 2012, impose ses propres obligations à quiconque vend par voie électronique : donner une identité et des coordonnées claires et complètes, indiquer les étapes techniques pour conclure le contrat, fournir un moyen de corriger les erreurs de saisie avant confirmation, et confirmer la commande du client « sans délai » par voie électronique.
Le DAC7 ne s'applique pas ici — ce qui s'applique
La Suisse n'est pas un État membre de l'UE, donc le DAC7 — la règle européenne selon laquelle les exploitants de plateformes déclarent les données des vendeurs aux autorités fiscales — ne s'applique ni aux plateformes ni aux vendeurs suisses. L'adoption éventuelle par la Suisse d'un cadre de déclaration équivalent de l'OCDE pour les plateformes numériques n'a pas été confirmée à ce jour ; ne considérez pas un équivalent suisse du DAC7 comme acquis avant de l'avoir vérifié directement.
Ce qui s'applique à la place, c'est le mécanisme d'imposition des plateformes décrit plus haut (LTVA art. 20a, en vigueur depuis le 1er janvier 2025) — et il s'agit d'une obligation d'une nature réellement différente. Le DAC7 concerne la déclaration par une plateforme de ce que vous avez vendu à l'autorité fiscale ; l'imposition des plateformes suisse concerne l'assujettissement à la TVA sur la transaction elle-même. L'un est une obligation de déclaration de données, l'autre un mécanisme de perception de la TVA, et la Suisse dispose du second sans disposer du premier.
Vente en ligne en Suisse : où vendre
Les consommateurs suisses ont acheté pour 15,8 milliards de francs de marchandises en ligne en 2025, soit +6 % par rapport aux 14,9 milliards de francs de l'année précédente — les achats domestiques ont progressé de 6 %, les achats à l'étranger de 8 % (après un bond de 18 % en 2024) — Digitec Galaxus étant désigné comme le « grand gagnant » du marché par le même rapport (Handelsverband.swiss, avec NIQ/GfK et la Poste, « Onlinehandelsmarkt Schweiz 2025 »). 85,5 % des personnes âgées de 16 à 74 ans ont acheté quelque chose en ligne au cours des 12 derniers mois en 2025, contre 83,42 % en 2023 (Eurostat isoc_ec_ib20, geo=CH, données reprises de l'Office fédéral de la statistique).
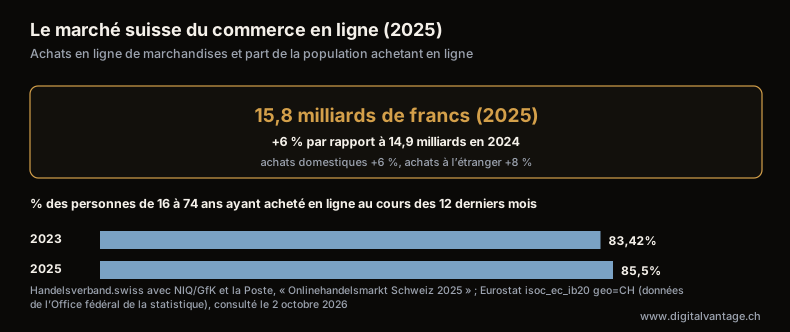
Le marché suisse du commerce en ligne (2025)
Handelsverband.swiss avec NIQ/GfK et la Poste, « Onlinehandelsmarkt Schweiz 2025 » ; Eurostat isoc_ec_ib20 geo=CH (données de l'Office fédéral de la statistique), consulté le 2 octobre 2026
Description du graphique
15,8 milliards de francs d'achats en ligne de marchandises en 2025, +6 % par rapport à 14,9 milliards en 2024 (achats domestiques +6 %, achats à l'étranger +8 %) ; 85,5 % des personnes de 16 à 74 ans ont acheté en ligne au cours des 12 derniers mois (2025), contre 83,42 % en 2023
- Place de marché. Ricardo prélève une commission de succès de 8 à 12 % du prix de vente, selon la catégorie de produit, plafonnée à 290 francs (minimum 0,10 franc) ; la mise en ligne est généralement gratuite, sauf pour les véhicules à partir de 3 000 francs, et le modèle de commission est identique pour les vendeurs privés et professionnels (centre d'aide Ricardo, mis à jour en septembre 2026). Galaxus propose deux modèles de partenariat — un programme Marchand et un programme Fournisseur — le dropshipping n'étant possible qu'avec une logistique éprouvée au préalable (Galaxus) ; le taux de commission de Galaxus n'est pas rendu public. Le fonctionnement général de l'intégration API et de la synchronisation des stocks avec une place de marché est traité dans intégration marketplace.
- Votre propre boutique. Contrôle total sur les données clients, la marge et la marque, sans le trafic intégré d'une place de marché. Le choix d'une plateforme pour votre propre boutique est traité dans notre rubrique plateformes.
- Commerce social. TikTok Shop — le programme vendeur — n'est pas accessible aux vendeurs suisses : la Suisse est absente à la fois de la liste des 13 marchés vendeurs de TikTok Shop et de la liste des 15/16 pays de TikTok Shop Ads pour son produit GMV Max. La publicité TikTok standard, non liée à Shop comme mécanisme de vente, reste peut-être utilisable, mais TikTok ne publie pas non plus de liste de disponibilité par marché pour cette distinction précise — à considérer comme un mécanisme décrit, pas confirmé.
- Comparateurs de prix. Toppreise.ch fonctionne comme un comparateur de prix suisse, mais aucun chiffre communiqué par l'exploitant sur sa portée ou son modèle de commission n'a pu être cité ici.
Vendre de part et d'autre de la frontière, depuis la Suisse
Vendre depuis la Suisse vers l'UE — ou de l'UE vers la Suisse — obéit à un ensemble de règles encore différent : douane, assujettissement à la TVA suisse pour les vendeurs étrangers, et mécanique OSS/IOSS du côté européen vue depuis un vendeur suisse. C'est un sujet suffisamment vaste pour mériter son propre traitement, couvert intégralement dans vente transfrontalière.
Démarrer — l'ordre qui compte
Avant de choisir un nom, un logo ou une plateforme précise, tranchez dans cet ordre :
- Statut juridique. En raison individuelle, vous pouvez démarrer sans inscription au registre du commerce ; elle devient obligatoire lorsque le chiffre d'affaires de l'exercice précédent atteint 100 000 francs (art. 931 CO). Vérifiez séparément les seuils de TVA — même montant, autre loi. Si ce que vous vendez nécessite une autorisation, il vous la faut dès la première vente, quel que soit le chiffre d'affaires.
- Canal de vente. Place de marché (Ricardo, Galaxus) d'abord, ou votre propre boutique dès le départ ? Dans tous les cas, rappelez-vous que le droit suisse ne vous impose aucune obligation légale de retour — votre politique de retour est une décision commerciale que vous prenez délibérément, pas un minimum légal par défaut.
- Portée transfrontalière. Vendre uniquement en Suisse, ou aussi vers l'UE dès le départ ? Dans ce second cas, consultez vente transfrontalière avant de mettre en place la TVA et l'expédition — revenir en arrière plus tard coûte plus cher que de décider en amont.
- Budget de lancement. Plateforme, hébergement, intégration éventuelle avec une place de marché et premier budget marketing — c'est un calcul de coûts à part, pas une décision juridique. Calculez le coût de votre boutique pour obtenir une répartition par poste de coût plutôt qu'une moyenne de marché ; une répartition plus complète des coûts de lancement et de fonctionnement typiques se trouve dans combien coûte une boutique en ligne.
Promouvoir votre première vente
Le marketing d'une boutique en ligne est un vaste sujet à part dans cette rubrique, pas un seul paragraphe ici. Avant de dépenser quoi que ce soit en publicité, déterminez où vos clients cherchent réellement des produits — dans la recherche des places de marché et des boutiques, sur Google ou sur les réseaux sociaux — et décidez comment vous mesurerez chaque canal sur la même base, plutôt que de comparer des chiffres qui ne signifient pas la même chose selon l'outil. Choisissez ensuite les moyens concrets : un flux de produits pour Google, un catalogue pour Meta, une présence sur un comparateur de prix ou une campagne SMS auprès de vos clients fidèles. La carte complète des canaux se trouve dans notre rubrique marketing e-commerce.
FAQ
Questions fréquentes sur la vente en ligne en Suisse
Non. Le droit suisse n'accorde aux acheteurs en ligne aucun droit de rétractation légal une fois la commande passée — le droit de révocation de 14 jours du Code des obligations est limité aux ventes à domicile, par téléphone ou en excursion, pas aux boutiques en ligne. Toute politique de retour que vous proposez est un choix commercial volontaire, pas un minimum légal — énoncez donc clairement votre propre politique plutôt que de supposer que vos clients ont un droit que vous ne leur avez pas accordé.
En principe, oui — le CO art. 199 autorise l'exclusion ou la limitation de la garantie dans vos conditions, sauf dissimulation frauduleuse d'un défaut. Mais l'art. 210 al. 4 interdit de raccourcir le délai de prescription de 2 ans en deçà de 2 ans (ou de 1 an pour les biens d'occasion) pour des biens de consommation vendus à titre professionnel, et toute exclusion reste contrôlée au regard de l'interdiction, dans la LCD, des clauses créant un déséquilibre injustifié au détriment du consommateur.
Non. Le DAC7 est une règle de l'UE, et la Suisse n'étant pas un État membre, elle ne s'applique ni aux plateformes ni aux vendeurs suisses. L'adoption par la Suisse d'un cadre de déclaration équivalent de l'OCDE n'a pas été confirmée. Ce qui s'applique aux plateformes suisses est un mécanisme différent : l'imposition des plateformes en matière de TVA depuis le 1er janvier 2025, qui concerne l'assujettissement fiscal, pas la déclaration des données des vendeurs.
Pour la vente par correspondance, une entreprise réalisant au moins 100 000 francs par an sur de petits envois doit s'inscrire au registre de la TVA dès le mois suivant (LTVA art. 7 al. 3 let. b). C'est une règle de TVA ; l'inscription d'une entreprise individuelle au registre du commerce est une obligation distincte, prévue par l'art. 931 CO, qui commence elle aussi à 100 000 francs de chiffre d'affaires lors de l'exercice précédent.
Ce n'est pas exclusif. Ricardo prélève une commission de succès de 8 à 12 % du prix de vente, plafonnée à 290 francs, identique pour les vendeurs privés et professionnels. Galaxus propose des programmes Marchand et Fournisseur distincts, la commission n'étant pas rendue publique. Votre propre boutique offre un contrôle total sur les données et la marge, mais vous devez construire le trafic vous-même. TikTok Shop n'est pas une option pour les vendeurs suisses — la Suisse est absente de sa liste de marchés vendeurs.
Vous développez vos ventes en ligne et avez besoin d'aide pour la mise en œuvre ?
Nous vous aidons à construire la boutique, mettre en place la mesure et lancer vos premières campagnes — que vous partiez d'une place de marché ou de votre propre plateforme.
Articles connexes
- Marketing d’une boutique en ligne en Suisse : quels canaux utiliser et comment les mesurer
Marketing d’une boutique en ligne en Suisse : quels canaux fonctionnent, et comment tous les mesurer avec le ROAS et le MER.
- 1.Marketing SMS pour une boutique en ligne en Suisse — consentement et conformité
Marketing SMS en Suisse : consentement selon la LCD, exception pour les clients existants, coût d'une campagne en CHF et règles de Gmail pour l'e-mail.
- 2.Marketing d'affiliation et marketing d'influence : comment une boutique paie les recommandations
Marketing d'affiliation en Suisse : réseaux et leurs frais, calcul de la commission, et règles de la LCD et de la CSL pour signaler une publicité.
- 3.Comparateur de prix en Suisse : comment ça marche pour une boutique en ligne
Comment fonctionne un comparateur de prix en Suisse : modèle CPC, seuil de rentabilité d'un clic, règle CSS de Google, avis et rabais.
- 4.TikTok Shop Suisse — pourquoi ce n'est pas disponible, et ce qui l'est
TikTok Shop et TikTok Shop Ads (GMV Max) sont absents de Suisse sur les listes officielles de TikTok. Ce que cela signifie, et ce qu'on peut faire à la place.
- 5.Publicité Facebook et Instagram pour les boutiques en ligne en Suisse — Meta Ads, catalogue et remarketing dynamique
Publicité Facebook et Instagram pour boutiques suisses : Shops en bêta ouverte, Advantage+ shopping, remarketing dynamique, Pixel et Conversions API.
- 6.Google Shopping Ads — annonces produits et Performance Max en Suisse
Google Shopping Ads pour les marchands suisses : fiches gratuites, obligation CSS, Performance Max et ROAS cible d'une campagne produits.
- 7.Performance Marketing en e-commerce : ROAS, MER et attribution GA4
Performance marketing en e-commerce : comment calculer le ROAS et le MER, les modèles d'attribution GA4 et l'effet du consentement sur vos chiffres.
- 8.E-commerce en Suisse : statistiques et tendances 2026, avec sources
E-commerce en Suisse : CHF 15,8 milliards en 2025, 85,5 % de la population achète en ligne, le poids des places de marché, chaque chiffre sourcé.
- 1.