Créer une entrepriseCoûts et devisE-facture et comptabilité14 min temps de lecture18 276 caractères2 703 mots
AVS indépendant et raison individuelle en Suisse : ce que coûtent cotisations, TVA et registre en 2026
AVS indépendant en Suisse : taux de cotisation 2026, libération de la TVA sous 100 000 CHF et registre du commerce, avec deux exemples chiffrés.
AVS indépendant : combien coûtent les cotisations d'un indépendant en Suisse, et que coûte une raison individuelle au total ? L'inscription elle-même coûte peu ; le vrai coût se trouve ailleurs. Les cotisations AVS/AI/APG des indépendants sont un pourcentage du revenu effectif, et ce pourcentage augmente lui-même avec le revenu — tandis qu'un revenu même très modeste doit au minimum 530 CHF de cotisation par an. Un second groupe de décisions — le registre du commerce, la TVA, la comptabilité — dépend de votre chiffre d'affaires, pas de l'âge de l'entreprise.
Comme les cotisations suivent le revenu au lieu de correspondre à un montant fixe, cet article présente le mécanisme et les seuils plutôt qu'un total unique. Chaque chiffre porte sa source et la date à laquelle nous l'avons lu ; là où aucune source ne donne de chiffre, nous le disons au lieu d'en inventer un.
AVS indépendant : les cotisations AVS/AI/APG, le poste le plus lourd
En tant qu'indépendant, vous payez vous-même l'intégralité des cotisations, sans part d'employeur. Selon le mémento AVS/AI 2.02 (« Cotisations des indépendants à l'AVS, à l'AI et aux APG », état au 1er janvier 2026), le taux est de AVS 8,1 % + AI 1,4 % + APG 0,5 % = 10,0 % du revenu, dès que celui-ci atteint 60 500 CHF par an.
En dessous, le taux est dégressif, sans effet de seuil brutal. Le mémento publie le barème complet : 17 tranches de revenu, de 5,371 % pour un revenu d'au moins 10 100 CHF mais inférieur à 17 600 CHF, jusqu'à 9,321 % entre 58 000 et 60 500 CHF, puis 10,000 % dès 60 500 CHF. Et au-dessous : « Pour un revenu annuel inférieur à 10 100 francs, vous verserez un montant minimal de 530 francs. » À ces cotisations s'ajoutent des contributions aux frais d'administration, qui « s'élèvent au maximum à 5 % du montant des cotisations dues sur le revenu ».
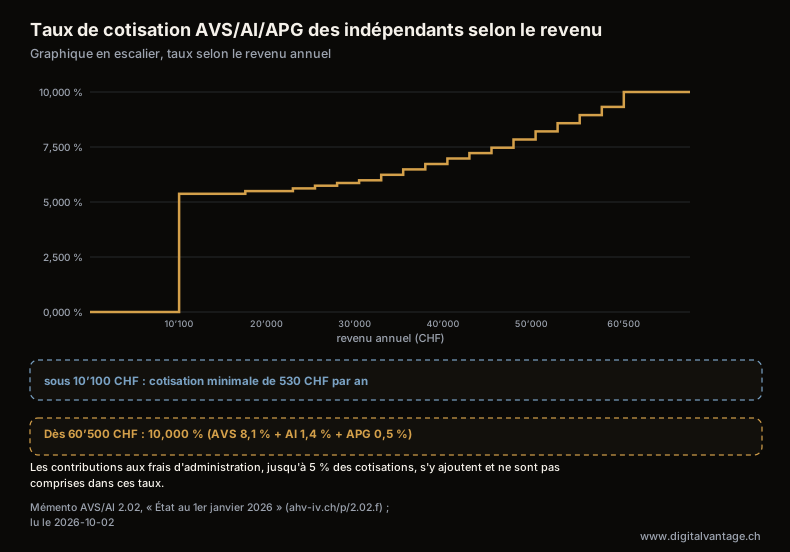
Taux de cotisation AVS/AI/APG des indépendants selon le revenu
Mémento AVS/AI 2.02, « État au 1er janvier 2026 » (ahv-iv.ch/p/2.02.f) ; lu le 2026-10-02
Description du graphique
Graphique en escalier du taux de cotisation selon le revenu annuel (au moins … mais moins de, en CHF). Moins de 10 100 : cotisation minimale de 530 CHF par an. 10 100–17 600 : 5,371 %. 17 600–23 000 : 5,494 %. 23 000–25 500 : 5,617 %. 25 500–28 000 : 5,741 %. 28 000–30 500 : 5,864 %. 30 500–33 000 : 5,987 %. 33 000–35 500 : 6,235 %. 35 500–38 000 : 6,481 %. 38 000–40 500 : 6,728 %. 40 500–43 000 : 6,976 %. 43 000–45 500 : 7,222 %. 45 500–48 000 : 7,469 %. 48 000–50 500 : 7,840 %. 50 500–53 000 : 8,209 %. 53 000–55 500 : 8,580 %. 55 500–58 000 : 8,951 %. 58 000–60 500 : 9,321 %. Dès 60 500 : 10,000 % (AVS 8,1 % + AI 1,4 % + APG 0,5 %). Les contributions aux frais d'administration, jusqu'à 5 % des cotisations, s'y ajoutent et ne sont pas comprises dans les taux.
Les cotisations ne se paient pas en une fois. La caisse de compensation fixe des acomptes de cotisation, provisoires, sur la base du revenu estimé de l'année en cours ; ils sont facturés trimestriellement et doivent être payés au plus tard le 10e jour qui suit la fin du trimestre (les acomptes du premier trimestre, par exemple, au plus tard le 10 avril). Les cotisations définitives sont ensuite fixées sur la base de la taxation fiscale, et la différence est remboursée ou facturée (payable à 30 jours) ; un retard de paiement entraîne un intérêt moratoire de 5 % par an. Si l'activité indépendante est accessoire et que le revenu annuel ne dépasse pas 2 500 francs, les cotisations ne sont perçues qu'à votre demande.
Ce que ces cotisations ne couvrent pas, le mémento le dit sans détour : « en tant qu'indépendant/e, vous n'êtes assuré/e ni contre le chômage ni contre les accidents, vous n'êtes pas non plus soumis/e au régime obligatoire de la prévoyance professionnelle ». S'assurer contre ces risques relève de votre choix, et de votre budget. Le mémento ne prévoit aucun taux réduit pour la première année d'activité, et nous n'en sous-entendons aucun.
Un exemple chiffré (notre calcul). Le revenu du barème est le revenu servant au calcul des cotisations : la caisse en déduit un intérêt du capital propre investi dans l'entreprise, et les cotisations AVS/AI/APG personnelles déjà payées « sont rajoutées au revenu net selon la taxation fiscale ». Supposons que ce revenu soit de 40 000 CHF par an : il tombe dans la tranche 38 000–40 500 CHF, le taux est donc de 6,728 % et la cotisation de 2 691,20 CHF, plus les frais d'administration jusqu'à 5 % — 2 825,76 CHF par an au maximum. À 80 000 CHF, au-delà du seuil du taux plein, la cotisation est de 10,0 %, soit 8 000 CHF, plus jusqu'à 5 % — 8 400 CHF par an au maximum. Ce sont nos propres calculs sur les taux publiés, pour deux revenus donnés, pas un exemple officiel ; le montant effectif est fixé par votre caisse de compensation.
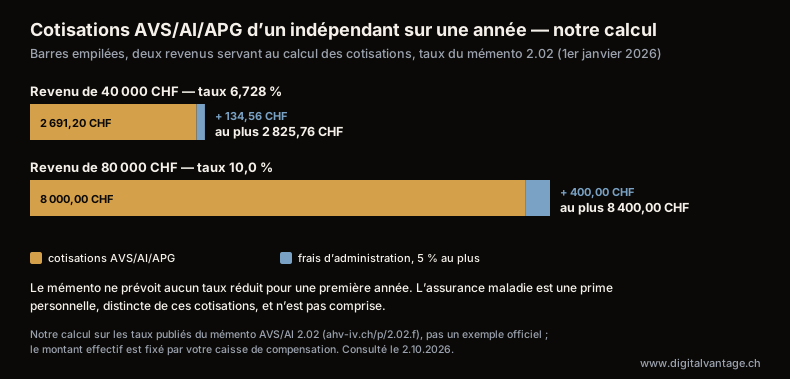
Cotisations AVS/AI/APG d’un indépendant sur une année — notre calcul
Notre calcul sur le mémento AVS/AI 2.02 (état au 1er janvier 2026) ; consulté le 02.10.2026
Description du graphique
Diagramme en barres empilées, notre calcul sur les taux publiés du mémento AVS/AI 2.02 (état au 1er janvier 2026), pour deux revenus servant au calcul des cotisations. Revenu de 40 000 CHF, dans la tranche 38 000–40 500 CHF au taux de 6,728 % : cotisation de 2 691,20 CHF plus des frais d’administration de 5 % au plus, 134,56 CHF — 2 825,76 CHF par an au maximum. Revenu de 80 000 CHF, au-delà du seuil du taux plein, à 10,0 % : 8 000 CHF plus 400 CHF au plus — 8 400 CHF par an au maximum. Le mémento ne prévoit aucun taux réduit pour une première année ; l’assurance maladie est une prime personnelle distincte, non comprise. Pas un exemple officiel ; le montant effectif est fixé par la caisse de compensation.
L'assurance-maladie : individuelle, pas une charge de l'entreprise
À la différence des cotisations AVS, l'assurance-maladie (LAMal) n'est pas payée par l'entreprise : c'est une prime individuelle, qui varie selon le canton et l'assureur. Nous n'avons pas fait de recherche sur le niveau des primes pour cet article, et n'en indiquons donc aucun ; prévoyez-la comme une dépense personnelle, à côté de vos cotisations d'indépendant, pas comme une partie de celles-ci.
Le registre du commerce : obligatoire dès 100 000 CHF, 80 CHF l'inscription
Selon le Code des obligations, une entreprise individuelle doit être inscrite au registre du commerce dès qu'elle a réalisé, au cours du précédent exercice, un chiffre d'affaires d'au moins 100 000 CHF (art. 931, al. 1) ; les membres des professions libérales et les agriculteurs qui n'exploitent pas une entreprise en la forme commerciale en sont libérés. En dessous du seuil, les entreprises individuelles « peuvent requérir leur inscription » (art. 931, al. 3). Dans tous les cas, l'entrepreneur individuel « doit prendre comme élément essentiel de la raison de commerce son nom de famille avec ou sans prénoms » (art. 945, al. 1). L'émolument pour une nouvelle inscription d'entreprise individuelle est de 80 CHF selon l'ordonnance fédérale sur les émoluments en matière de registre du commerce (annexe, ch. 1.1) ; nous n'avons pas recherché les autres frais éventuels, et n'en indiquons donc aucun. Le numéro IDE est attribué « gratuitement » par l'Office fédéral de la statistique (loi sur l'IDE, art. 4, al. 1).
La comptabilité suit elle aussi un seuil de chiffre d'affaires, plus élevé : les entreprises individuelles dont le chiffre d'affaires du dernier exercice est inférieur à 500 000 CHF « ne tiennent qu'une comptabilité des recettes et des dépenses ainsi que du patrimoine » (art. 957, al. 2). Les livres et les pièces comptables sont conservés dix ans à compter de la fin de l'exercice, sur papier ou sous forme électronique, pour autant notamment « que leur lecture reste possible en toutes circonstances » (art. 958f).
La TVA : libéré de l'assujettissement en dessous de 100 000 CHF
La loi sur la TVA (LTVA) libère de l'assujettissement quiconque « réalise en l'espace d'un an, sur le territoire suisse et à l'étranger, un chiffre d'affaires total inférieur à 100 000 francs » provenant de prestations imposables (art. 10, al. 2, let. a). Le seuil compte donc le chiffre d'affaires réalisé en Suisse et à l'étranger, et c'est une règle distincte de celle du registre du commerce, qui utilise par hasard le même montant. Vous avez le droit de renoncer à cette libération ; la renonciation « doit être maintenue pendant au moins une période fiscale » (art. 11). Une fois assujetti, le taux normal est de 8,1 % et le taux réduit de 2,6 % (art. 25), avec un taux spécial de 3,8 % pour les prestations d'hébergement.
Ce que doit contenir une facture suisse une fois assujetti, et la place de la QR-facture, sont traités dans logiciel de facturation.
La technologie : le poste le plus modeste, et le plus maîtrisable
Comparé aux cotisations AVS, au registre du commerce et à la TVA, le coût de la technologie qu'une nouvelle entreprise achète dans ses premières semaines — un nom de domaine, une boîte mail, un site web — est modeste, et c'est la partie que vous maîtrisez réellement. Ce qu'il faut acheter dès la semaine zéro, et ce qui peut attendre, est détaillé dans technologie pour une nouvelle entreprise.
FAQ
Questions fréquentes sur le coût d'une raison individuelle en Suisse
Il n'existe pas de chiffre unique, car les cotisations AVS/AI/APG suivent votre revenu effectif. Dès 60 500 CHF par an, le taux est de 10,0 % ; en dessous, il est dégressif, de 9,321 % à 5,371 %, avec une cotisation minimale de 530 CHF sous 10 100 CHF. Nos propres exemples, frais d'administration jusqu'à 5 % compris : 2 825,76 CHF par an au maximum pour 40 000 CHF de revenu, 8 400 CHF au maximum pour 80 000 CHF.
Dès que le chiffre d'affaires du précédent exercice atteint 100 000 CHF (Code des obligations, art. 931, al. 1) ; les professions libérales qui n'exploitent pas une entreprise en la forme commerciale en sont libérées. L'émolument pour une nouvelle inscription d'entreprise individuelle est de 80 CHF. En dessous du seuil, l'inscription est facultative, et le numéro IDE est gratuit dans tous les cas.
Seulement à partir de 100 000 CHF de chiffre d'affaires annuel, réalisé en Suisse et à l'étranger (LTVA, art. 10, al. 2, let. a). En dessous, vous êtes libéré de l'assujettissement, mais vous pouvez y renoncer, pour au moins une période fiscale. Une fois assujetti, le taux normal est de 8,1 %, le taux réduit de 2,6 % et le taux spécial pour l'hébergement de 3,8 %.
Le mémento AVS/AI 2.02 ne prévoit aucun taux réduit pour une nouvelle entreprise. Il décrit le barème dégressif selon le revenu et la cotisation minimale de 530 CHF, qui s'appliquent quel que soit l'âge de l'entreprise. Pour votre cas, renseignez-vous auprès de votre caisse de compensation.
Vous créez une raison individuelle et voulez cadrer le budget technologique ?
Nous vous aidons à ordonner les achats — domaine, messagerie, site web et outils de facturation — pour ne payer que ce dont l'entreprise a besoin à son stade actuel, pas avant.
Articles connexes
- Technologie pour une nouvelle entreprise — quoi acheter en semaine zéro, et ce qui peut attendre
Quoi acheter en créant son entreprise : domaine, messagerie, facturation, CRM, suite bureautique, marque — montant et source pour chaque poste.
- 1.Logiciel de comptabilité suisse : art. 957 CO, TVA et prix en francs
Comptabilité exigée par le droit suisse (CO 957), TVA effective ou taux de la dette nette, offres gratuites et prix en CHF : AbaNinja, Banana, bexio, Klara.
- 2.Création de logo pour une entreprise — droit d'auteur, marque déposée et fichiers nécessaires
Création de logo en Suisse : le contrat avec un designer, un logo Canva ou IA vous appartient-il, le coût d'une marque à l'IPI et les fichiers nécessaires.
- 3.QR-facture et logiciel de facturation en 2026 — ce que doit contenir une facture suisse
Ce que doit contenir une facture suisse, le calendrier de la QR-facture, logiciels gratuits ou payants, et une liste de contrôle des données.
- 4.Google Workspace ou Microsoft 365 Business Standard — prix et forfaits pour une petite entreprise
Microsoft 365 Business Standard à 11,34 CHF, Business Basic dès 5,67 CHF, Google Workspace dès 7 CHF par utilisateur. Stockage, réunions et IA comparés.
- 5.Charte graphique — ce qu'elle contient et comment en rédiger une pour une petite entreprise
Charte graphique sur deux exemples publiés : variantes du logo, taille minimale, couleurs HEX/RGB/CMYK, polices et liste de contrôle pour une petite entreprise.
- 6.Business Model Canvas — qu'est-ce que c'est, et comment le cartographier sur une page avant de créer une entreprise en Suisse
Business Model Canvas en neuf champs, Lean Canvas, Value Proposition Canvas, persona et analyse de la concurrence — selon les auteurs des outils.
- 7.Mail professionnel — combien coûte une boîte sur votre domaine, et comment la configurer
Mail professionnel sur votre domaine, de moins d'un franc à 8,40 CHF par mois. Où héberger une boîte et quels enregistrements SPF, DKIM et DMARC Gmail exige.
- 1.